Skatt på vinster utanför svensk licens – så fungerar 42 kap. 25 § IL
 Tillgängligt i SE
Frågan om skatt på spelvinster delar svenska spelare i två tydligt åtskilda läger – och linjen går inte mellan svensk och utländsk licens, utan mellan EES och resten av världen. Den som spelar hos en operatör inom Europeiska ekonomiska samarbetsområdet betalar normalt ingen skatt på vinsten. Den som spelar hos en operatör utanför EES, exempelvis med licens i Curaçao, Anjouan eller Kahnawake, betalar 30 procent på nettovinsten. Reglerna finns i 8 kap. 3 § och 42 kap. 25 § inkomstskattelagen (1999:1229), och de tillämpas av Skatteverket på samma sätt oavsett om spelaren tycker att fördelningen är logisk eller inte.
- Tre skatteregimer beroende på operatörens hemvist
- Så räknas nettovinsten – per spelanordnare och kalenderår
- Konkret räkneexempel i SEK
- Deklaration och dokumentation
- Varför EES-undantaget finns – kort om EU-rätten
- Vanliga misstag och feltolkningar
- Praktisk väg framåt för spelaren
- Spelar du för mycket?
- Om författaren
Tre skatteregimer beroende på operatörens hemvist
För en svensk spelare som funderar över skatten på en vinst är den första frågan alltid var operatören är licensierad. Svaret avgör vilken av tre regimer som tillämpas, och skillnaden mellan dem är betydande. Att blanda ihop reglerna kan leda till att en spelare antingen deklarerar en vinst som är skattefri, eller missar att deklarera en vinst som är skattepliktig – bägge fallen kan ge problem i efterhand.
Regim 1: Svensk licens enligt 7 kap. spellagen
Vinster från operatörer med svensk licens av Spelinspektionen är helt skattefria för spelaren enligt 8 kap. 3 § inkomstskattelagen. Det gäller onlinekasinon, vadhållning, statligt spel via Svenska Spel och alla andra spelformer som omfattas av licens enligt 7 kap. spellagen (2018:1138). Spelaren behöver varken deklarera vinsten eller spara underlag – skattefriheten är ovillkorlig så länge operatören har giltig svensk licens vid speltillfället. Den som vill se Spelinspektionens översikt över licensierade aktörer på den svenska marknaden hittar det på myndighetens sida.
Regim 2: EES-licens utan svensk licens
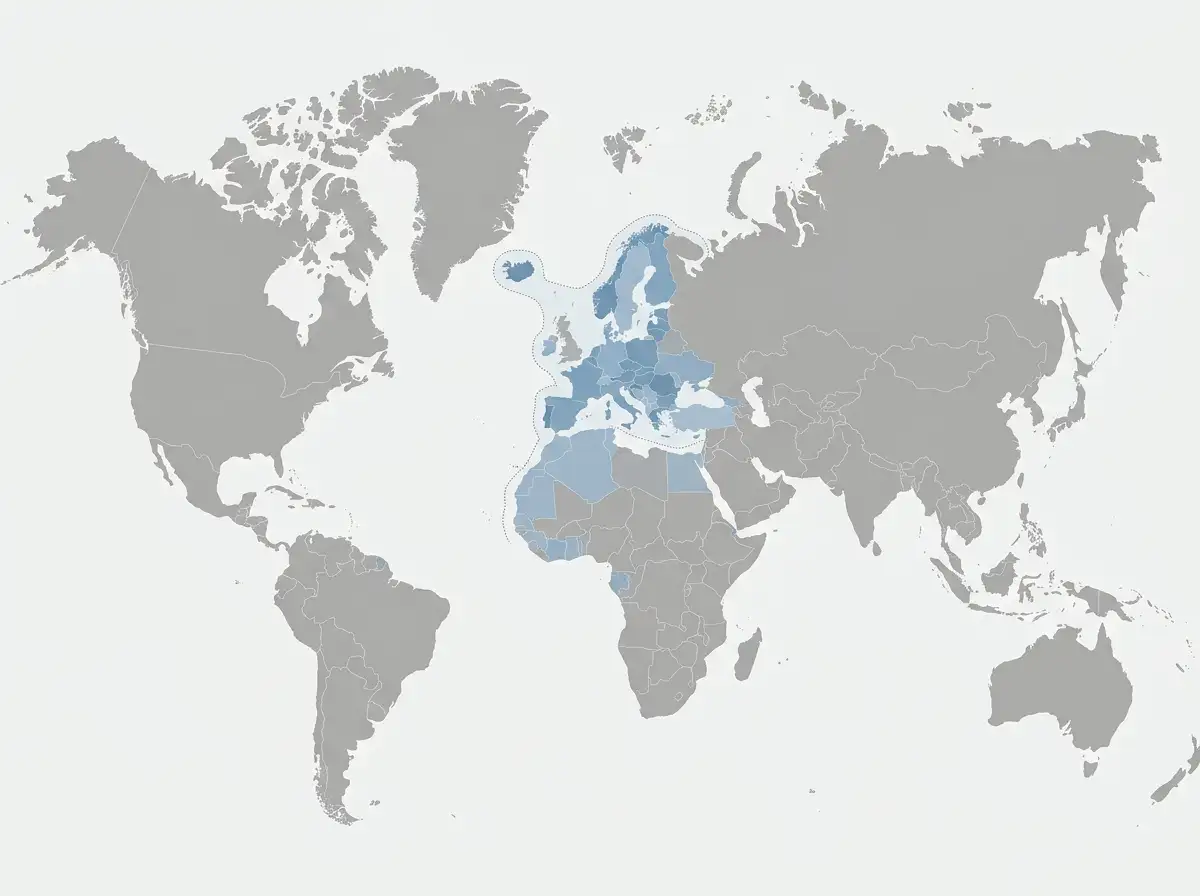
Operatörer som har licens i en annan EES-stat – typiskt Malta (MGA), Estland (EMTA) eller Gibraltar i de fall det fortfarande räknas – behandlas skattemässigt som om de vore licensierade i Sverige. Vinsten är skattefri enligt 8 kap. 3 § inkomstskattelagen i sin EES-utvidgade tillämpning. Bakgrunden är prop. 2008/09:47, som efter EG-domstolens praxis utvidgade skattefriheten till hela EES för att undvika konflikt med fri rörlighet för tjänster i artikel 56 FEUF. Skatteverket bekräftar detta i sin rättsliga vägledning om vinster i spel och tävlingar. Detta är en kritisk poäng som många svenska informationssidor missar: skattefrihet kräver inte svensk licens – den kräver EES-licens.
Regim 3: Operatör utanför EES
Här slår 42 kap. 25 § inkomstskattelagen till. Vinster i lotterier som anordnas utanför EES är skattepliktiga som inkomst av kapital med 30 procent på nettovinsten, om vinsten överstiger 100 kronor. Typexempel på operatörer som omfattas: licens i Curaçao, Anjouan, Kahnawake (Kanada), Isle of Man (utanför EES sedan brexit-anpassningen), Costa Rica eller helt utan licens. Spelaren ansvarar själv för att deklarera vinsten på den årliga inkomstdeklarationen.
Så räknas nettovinsten – per spelanordnare och kalenderår
Den kanske vanligaste missuppfattningen om 42 kap. 25 § IL handlar om vad som ska beskattas. Det är inte den enskilda vinsten på ett spel, utan nettoöverskottet hos en och samma spelanordnare under ett helt kalenderår. Detta klargjordes av Högsta förvaltningsdomstolen i avgörandet HFD 2015 ref. 26, som behandlade en spelare som under flera år hade spelat poker på flera utländska sajter utanför EES med både vinster och förluster.
Beräkningsformeln
Nettovinst per spelanordnare och kalenderår = summa vinster hos den anordnaren under året minus summa insatser hos samma anordnare under året. Om resultatet är positivt och överstiger 100 kronor är hela beloppet skattepliktigt med 30 procent. Om resultatet är noll eller negativt finns ingen skatt – men förlusten kan inte dras av mot vinster hos en annan spelanordnare eller mot annan kapitalinkomst.
Praktiska konsekvenser av per-anordnare-principen
En spelare som vinner 30 000 SEK netto hos en operatör i Curaçao och förlorar 25 000 SEK netto hos en annan operatör i Anjouan kvittar inte de två mot varandra. Den skattepliktiga inkomsten blir 30 000 SEK, vilket ger 9 000 SEK i skatt – trots att den totala nettoeffekten över alla anordnare bara är 5 000 SEK. Detta är en hård regel som påverkar spelare som rör sig mellan flera olika sajter under samma år. För spelare som har dokumenterat alla insatser och vinster blir deklarationen ändå genomförbar; för spelare utan dokumentation blir den i praktiken omöjlig att räkna fram korrekt.
Konkret räkneexempel i SEK
Antag att en svensk spelare under kalenderåret 2026 spelat hos en operatör med licens i Curaçao. Spelaren har gjort insättningar på totalt 50 000 kronor och fått ut totalt 70 000 kronor i vinster och uttag. Beräkningen ser då ut så här.
Summa insatser hos spelanordnaren under året
50 000 SEK
Summa vinster (utbetalningar) hos samma spelanordnare
70 000 SEK
Nettovinst
70 000 – 50 000 = 20 000 SEK
Skatt enligt 42 kap. 25 § IL (30 procent)
20 000 × 0,30 = 6 000 SEK
Vinsten redovisas under inkomstslaget kapital på blankett K-bilaga eller direkt under övriga inkomster av kapital i inkomstdeklarationen. Den uträknade skatten på 6 000 SEK debiteras vid slutskattebeskedet. Om spelaren hade haft underskott – exempelvis insättningar 70 000 och utbetalningar 50 000 – skulle den negativa nettan om 20 000 SEK inte vara avdragsgill mot annan kapitalinkomst eller framtida spelvinster.
Vad räknas som ”insats” och ”vinst”?
Skatteverket räknar insats som det belopp spelaren betalar för att delta i spelet, och vinst som det belopp som betalas ut till spelaren. För casinospel i form av insättningar och uttag används vanligen kontoaktiviteten på spelarens konto hos operatören. Bonuspengar som spelaren inte kunnat ta ut räknas inte som vinst förrän de omsatts till uttagbara medel. Kryptovalutaomvandlingar i samband med insättning eller uttag kan ge ytterligare skattekonsekvenser i form av kapitalvinst på själva valutan – en separat fråga som inte täcks av 42 kap. 25 § IL men som ofta uppkommer parallellt.
Deklaration och dokumentation
Skatteverket har inte automatiska uppgifter om vinster från operatörer utanför EES. Det betyder att redovisningen ligger helt på spelaren och att risken för ogrundade tillskott av oförklarade insättningar på bankkontot är reell vid eventuell granskning. Spelaren bör spara transaktionshistorik från operatören för hela kalenderåret, kontoutdrag från banken som visar både insättningar och uttag, och en uppställning som visar nettoresultatet per anordnare.
När risken för granskning ökar
Skatteverket använder kontrollavstämningar mot betalningsdata och bankkontorörelser. Återkommande inkommande betalningar från välkända e-plånbokstjänster eller från utländska kortinlösare som typiskt betjänar speloperatörer kan utlösa kontroll. Den som har sådana rörelser men inte deklarerar någon spelvinst riskerar både skattetillägg (40 procent av skatten) och i grova fall straffrättslig påföljd enligt skattebrottslagen. För en bild av hur betalningsblockering och kontrollflöde fungerar, se sidan om betalmetoder och kryptovalutor.
Skatteavtal och dubbelbeskattning
Sverige har skatteavtal med många länder för att förhindra dubbelbeskattning, men avtalen täcker normalt inte spelvinster på samma sätt som löneinkomster. Vinst från spel utanför EES beskattas i Sverige med 30 procent enligt 42 kap. 25 § IL även om den hemstaten där operatören är licensierad också tar ut någon form av spelskatt – i praktiken bär dock operatören den lokala skatten, inte spelaren. Spelaren bör inte räkna med någon avräkning för utländsk skatt mot den svenska 30-procentiga skatten på nettovinsten.
Varför EES-undantaget finns – kort om EU-rätten
Före 2009 beskattades alla utländska lotterivinster i Sverige, oavsett om operatören var licensierad inom EES eller inte. Detta ansågs strida mot fri rörlighet för tjänster i artikel 56 FEUF, eftersom svenska spelare straffades skattemässigt för att välja en operatör i en annan EU-stat. Efter en rad EU-rättsliga ställningstaganden infördes prop. 2008/09:47, som från 1 januari 2009 utvidgade skattefriheten enligt 8 kap. 3 § IL till att även omfatta lotterier som anordnas inom EES. Den geografiska gränsdragningen i 42 kap. 25 § IL flyttades därmed från Sveriges gräns till EES-gränsen.
Den EU-rättsliga ramen för svensk spelreglering har vidareutvecklats i flera mål, däribland det förenade målet C-447/08 och C-448/08 om främjandeförbudet. Det målet behandlas mer ingående på sidan om rättsläget för spelaren och i fördjupningen om EU-praxis i kluster Regelverk. Den fortsatta utvecklingen av EES-undantaget kan följas via EUR-Lex officiella rättsdatabas för EU-rätten.
Vanliga misstag och feltolkningar
Misstag 1: Att tro att skattefrihet kräver svensk licens
Många informationssidor presenterar saken som att skattefrihet förutsätter svensk licens. Det är fel. Skattefrihet enligt 8 kap. 3 § IL omfattar hela EES, och praktiskt taget alla välkända Malta-licensierade operatörer ger skattefria vinster för svensk spelare så länge MGA-licensen är giltig.
Misstag 2: Att blanda ihop kvitt mellan anordnare
Förlust hos en operatör kvittas inte mot vinst hos en annan operatör. Beräkningen sker per spelanordnare. Spelare som under året vunnit hos en operatör och förlorat hos en annan får betala full skatt på den vinst som finns – även om totalresultatet över alla sajter är litet eller negativt.
Misstag 3: Att tro att kryptobetalningar är osynliga
Skatteverket har sedan flera år tagit emot data från svenska kryptobörser och utländska börser med svensk verksamhet. Insättningar och uttag i krypto kopplas allt oftare till spelaktivitet vid kontroller. Den som tror att kryptokanaler ger fullständig anonymitet bygger sin deklaration på en felaktig premiss.
Misstag 4: Att glömma att deklarera under 100 kronor-gränsen
Gränsen på 100 SEK avser den enskilda vinstutbetalningen vid lotteritillfället, inte nettovinsten över året. Om nettovinsten över året överstiger 100 SEK är hela nettovinsten skattepliktig – inte bara den del som överstiger 100 SEK.
Praktisk väg framåt för spelaren
Den som spelar hos operatörer utanför EES bör behandla beskattningen som ett löpande administrativt åtagande, inte ett efterhandsproblem. Konkret innebär det: ladda ner transaktionshistorik minst en gång i kvartalet, för en enkel uppställning per operatör med insättningar och uttag, kontrollera nettoresultatet vid årsskiftet och deklarera det i mars-maj-perioden. För spelare med komplex aktivitet – flera operatörer, blandning av fiat och krypto, ofta använda bonusar – är konsultation med en redovisningskonsult som har spelvinster som specialitet en rimlig investering.
För den som upptäcker att äldre års deklarationer inte tagit upp skattepliktig spelvinst finns möjlighet till självrättelse hos Skatteverket. Självrättelse innan myndigheten påbörjat utredning ger som regel inget skattetillägg och inga straffrättsliga konsekvenser. Mer information om tvister och dokumentkrav vid kontakter med operatörer utanför svensk licens finns i den närliggande artikeln, och en bredare översikt av tematiken finns på guidens huvudsida om casino utan Spelpaus.
Spelar du för mycket?
Skatteexponering på utländska spelvinster är ofta en signal om mer spelande än spelaren själv reflekterar över. Om spelandet känns svårkontrollerat eller ekonomiskt belastande finns kostnadsfritt och anonymt stöd dygnet runt.
- Stödlinjen: 020-81 91 00, vardagar 9-17, måndag och torsdag till 21. Chatt och mejl via stodlinjen.se.
- Spelpaus.se: nationellt självavstängningsregister via BankID på spelpaus.se.
- Folkhälsomyndigheten: information och stödresurser på folkhalsomyndigheten.se/spelprevention.
Om författaren
Henrik Lindqvist är skribent och analytiker med inriktning på svensk spelreglering, licenssystem och internationell jämförande spellagstiftning. Han har följt utvecklingen av den svenska spelmarknaden sedan omregleringen 2019 och bevakar löpande beslut från Spelinspektionen samt EU-domstolens praxis kring gränsöverskridande spel. Bakgrunden omfattar tolv års arbete med konsumentrelaterad finans- och regleringsjournalistik, med särskilt fokus på spelarskydd, AML-regler och självavstängningssystem. Hans texter strävar efter att förklara komplexa regler på ett konkret sätt utan att uppmana till spelande.
Mer om Henrik Lindqvist
Producerad av redaktörerna på ”Casino Utan Spelpaus”.